こないだのテストの成績、どうだった?成績表を見せてよ。
えっ?…じゃあ、この科目の問1の点数だけ。
この科目の問1だけ??
いいだろ!監査だって、財務諸表の一部だけを対象にすることもあるって習ったぞ!
財務諸表監査では、貸借対照表や損益計算書などからなる財務諸表一式を対象とするのが一般的です。しかし、監査の対象は財務諸表一式に限られません。
この記事では、公認会計士 のそのそ が、個別の財務表又は財務諸表項目等に対する監査の特徴について、わかりやすく説明します。
- 個別の財務表又は財務諸表項目等に対する監査とは
- 監査契約の締結や監査の計画・実施で注意すること
- 監査意見に関する注意点
財務諸表の一部だけを監査できる?
よく勉強しているね!
多くの場合、監査の対象となるのは財務諸表一式だけれど、それを構成する財務情報の一部だけが監査の対象とされることもあるんだ。
例えば、貸借対照表だけとか、売掛金だけを対象として、監査が実施されることもあるんだね。
監査の対象となるのは、必ずしも完全な一組の財務諸表(財務諸表一式)とは限りません。それを構成する個別の財務表や財務諸表項目等を対象として、監査が行われることもあります。
財務表:完全な一組の財務諸表を構成する、貸借対照表、損益計算書、キャッシュ・フロー計算書等のそれぞれの表
財務諸表項目等:財務諸表の構成要素、勘定又はその他の項目
個別の財務表や財務諸表項目等には、それらに関連する注記事項も含まれるよ。
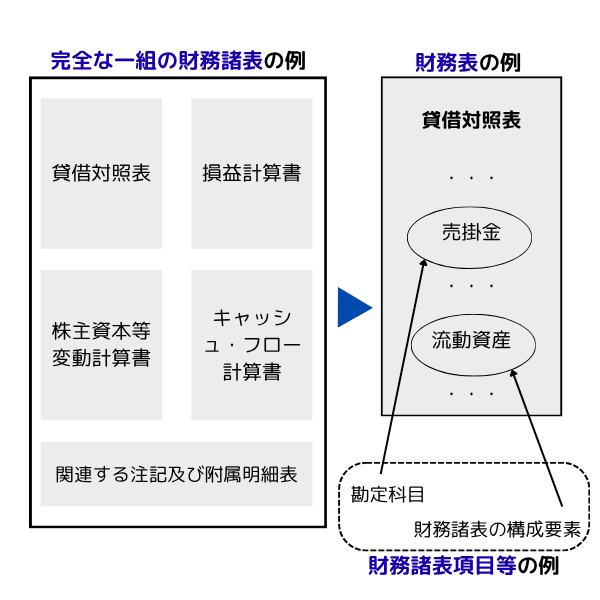
「完全な一組の財務諸表」の構成は、適用される財務報告の枠組みによって決まるよ!
監査の対象を限定すると、保証水準は低くなる?
監査対象が限定されていると、監査の保証水準も低くなるの?
そんなことはないんだよ。
個別の財務表又は財務諸表項目等に対する監査でも、監査人は、合理的な保証を得て監査意見を表明することに変わりはありません。そのため、個々の監査業務に関連する監査基準報告書などを適用する必要があります。例えば、売掛金だけを監査する場合でも、不正や関連当事者との取引、継続企業の前提などが、売掛金の金額や表示に影響を及ぼす可能性があるため、これらの事項に関する検討を省略できるわけではありません。
ただし、財務諸表一式の監査を行わずに、個別の財務表又は財務諸表項目等だけを監査する場合には、注意が必要なんだ。財務諸表一式の監査を通じて得られる、企業や内部統制に関する理解、会計記録などの品質に関する監査証拠を十分に得られないこともあるからだよ。
そのため、監査人は、個別の財務表又は財務諸表項目等だけを対象として、一般に公正妥当と認められる監査の基準に準拠した監査を実施することが、実務的に可能かどうかを判断する必要があります。
一般に公正妥当と認められる監査の基準に準拠した監査の実施が実務的ではないと判断した場合には、他の種類の業務契約のほうが実務的かどうかを経営者と協議することもあるよ。
例えば合意された手続業務のほうが実務的な場合もありそうだね。
個別の財務表又は財務諸表項目等に対する監査意見の注意点
財務諸表一式に対して否定的意見を表明したり、意見不表明としたりすることもあるよね。この場合、個別の財務表又は財務諸表項目等に対して無限定意見を表明できるのかな?
個別の財務表か財務諸表項目等か、また監査報告書の発行方法によっても取扱いが異なるんだ。
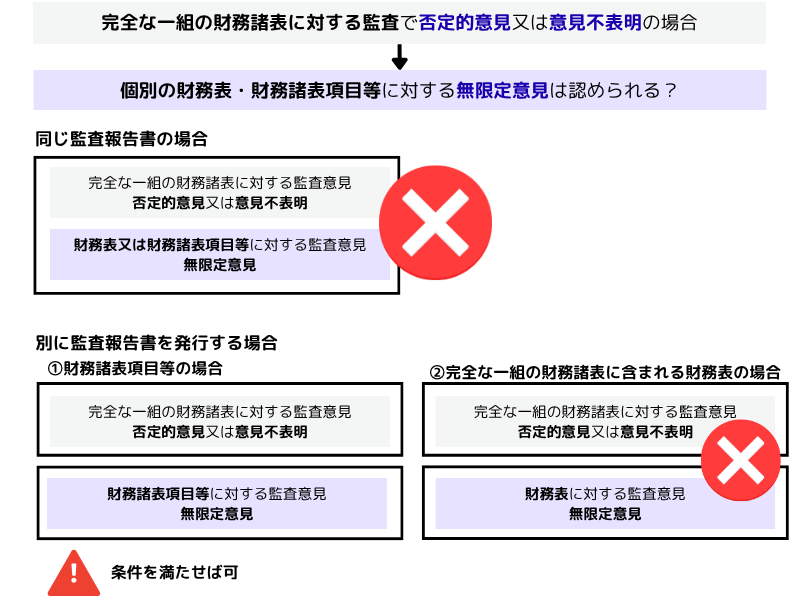
完全な一組の財務諸表全体に対して否定的意見を表明する、又は意見不表明とする場合には、その一部を構成する個別の財務表又は財務諸表項目等に対する無限定意見の表明が制限されます。
| 監査報告書と監査対象 | 個別の財務表又は財務諸表項目等に対する無限定意見の表明 |
|---|---|
| ⑴ 一つの監査報告書に、財務諸表一式と個別の財務表・財務諸表項目等の意見を記載する場合 | 認められない |
| ⑵① 別の監査報告書で、財務諸表項目等に対する意見を表明する場合 | 一定の条件を満たせば認められる |
| ⑵② 別の監査報告書で、財務諸表一式に含まれる個別の財務表に対する意見を表明する場合 | 認められない |
⑴ 一つの監査報告書に意見を記載する場合
完全な一組の財務諸表全体に対して否定的意見を表明する、又は意見不表明とする場合、同じ監査報告書において、その一部を構成する個別の財務表又は財務諸表項目等に対する無限定意見を表明することはできません。
一つの監査報告書にこれらの意見を含めると、財務諸表全体に対する否定的意見又は意見不表明と矛盾してしまうためだよ。
⑵ 別の監査報告書で意見を表明する場合
① 財務諸表項目等に対する意見を表明する場合
一方、財務諸表項目等については、別の監査業務として監査を実施する場合、一定の条件を満たせば無限定意見を表明できることがあります。
具体的には、次の3つの条件をすべて満たす必要があります。
- 法令等で禁止されていないこと
- 無限定意見を表明する監査報告書が、財務諸表一式に対する否定的意見又は意見不表明が含まれる監査報告書とともに発行されないこと
- 財務諸表項目等が、完全な一組の財務諸表の主要部分を構成しないこと
単に監査報告書を別々に作成すればよいわけではなく、両者をともに発行しないことも条件となっているので注意しよう!
② 個別の財務表に対する意見を表明する場合
これに対して、完全な一組の財務諸表に含まれる個別の財務表については、別の監査報告書を発行する場合であっても、無限定意見を表明することはできません。
個別の財務表は、完全な一組の財務諸表の主要部分を構成するとみなされるためだよ。
別の監査報告書を発行する場合でも、財務諸表項目等と個別の財務表では取扱いが異なるんだね。
◆まとめ◆
・監査の対象は財務諸表一式に限られず、個別の財務表又は財務諸表項目等を対象として監査を実施することもできる。
・個別の財務表又は財務諸表項目等に対する監査でも、合理的な保証を得る必要があり、関連する監査基準報告書が適用される。
・財務諸表一式に対して否定的意見を表明する、又は意見不表明とする場合、個別の財務表又は財務諸表項目等に対する無限定意見の表明には制限がある。
この科目の問1だけなら、お咎めなしの無限定意見が表明されるんじゃない?
…そう簡単にはいかないぞ。監査報告書の発行方法など、いろいろ条件があるんだ。さあ、全体の成績を開示したまえ。


田中靖浩先生の本はとにかく楽しい♡
一家に一冊。